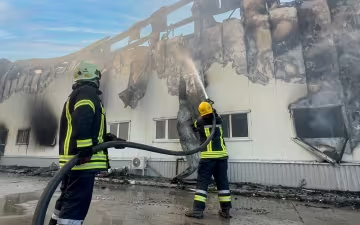
Війна зруйнувала склад чи виробничу лінію, але борги нікуди не зникли: кредити, податки, оренда та заборгованість перед працівниками лишаються чинними. Сподівання на те, що «форс-мажор» усе спише, на практиці виявляється хибним.
Про це в ексклюзивній колонці для РБК-Україна розповідає адвокат Juscutum Оксана Курочкіна. Головний висновок: воєнні збитки можуть пояснювати фінансову кризу компанії, але вони не списують борги автоматично.
Чому фіксації збитків недостатньо
Підприємство має документально підтвердити шкоду: акти ДСНС, поліції та військової адміністрації, фото- і відеофіксація, інвентаризаційні акти, бухгалтерські документи, експертна оцінка. Це потрібно для страхового відшкодування, майбутніх компенсацій і кримінальних проваджень, але такий пакет документів не відновлює платоспроможність.
Держава наразі не забезпечує швидкого та універсального механізму повного відшкодування воєнних збитків. Тож після втрати складу, товару чи обладнання керівник мусить відповісти на головне питання: чи може компанія далі виконувати грошові зобов'язання, чи вже є ознаки неплатоспроможності.
Де межа між форс-мажором і неплатоспроможністю
За статтею 617 Цивільного кодексу України обставини непереборної сили можуть звільнити боржника від відповідальності за порушення зобов'язання. Ідеться передусім про штраф, пеню та збитки за прострочення, однак форс-мажор, як правило, не припиняє основний борг: якщо компанія отримала кредит, товар чи послугу, саме грошове зобов'язання зберігається.
Сертифікат Торгово-промислової палати може бути доказом, але суд усе одно оцінює причинно-наслідковий зв'язок між конкретною подією та неможливістю виконати конкретний договір. Показовою є справа ТОВ «Шляхове будівництво „Альтком“» №925/843/25. Верховний Суд у постанові від 26 березня 2026 року зазначив: сам по собі факт воєнного стану, збитковості чи втрати частини активів не є достатнім. Боржник має довести прямий причинно-наслідковий зв'язок між наслідками збройної агресії та неможливістю виконати конкретне зобов'язання.
Банкрутство як інструмент порятунку
Після відкриття провадження у справі про банкрутство діє мораторій на задоволення вимог кредиторів: усі вимоги переводяться в єдиний судовий процес і задовольняються у визначеній законом черговості. Арбітражний керуючий проводить інвентаризацію, аналізує фінансовий стан, перевіряє договори та формує реєстр вимог кредиторів.
Банкрутство не завжди означає закриття бізнесу. Якщо в компанії залишилися ринок, персонал, частина активів чи шанс залучити фінансування, доречно говорити про санацію або реструктуризацію боргів. Якщо ж відновлення неможливе, ліквідація має відбутися цивілізовано: із продажем активів і задоволенням вимог кредиторів у законній черговості. Це краще, ніж роками накопичувати борги, арешти рахунків і виконавчі провадження.
Що зробити керівнику після воєнних руйнувань
Курочкіна радить діяти добросовісно і документувати кожне рішення, адже бездіяльність може призвести до особистої відповідальності керівника. Початковий план такий:
- зафіксувати збитки та провести інвентаризацію;
- проаналізувати всі договори, кредити, податкові зобов'язання та борги перед працівниками й контрагентами;
- оцінити страховий захист і спрогнозувати грошовий потік;
- не вдавати стабільність і не платити вибірково окремим кредиторам без правового обґрунтування.
Своєчасне звернення до процедури банкрутства свідчить про добросовісне управління та дає змогу зберегти залишки вартості бізнесу.
Раніше портал Знай повідомляв, пенсійну картку можуть арештувати за борги: як захистити свої виплати.
Також наш портал інформував, борги за світло хочуть списати.
Прожитковий мінімум зріс, а пенсія пасе задніх: хто може вимагати перерахунок
Страшні удари по енергетиці: українців може чекати до 90 ракет за атаку
Виплата до 15 000 грн на родину: як оформити
До 5000 гривень кожному: ПриватБанк нарахує українцям компенсацію за оплату комуналки
Цю тему ми вже піднімали: про кредит не дадуть забути: шалені суми та арешт рахунків.